Inditex no abandona las ciudades medianas por accidente. La reducción del parque de tiendas Zara, Bershka y Stradivarius obedece a una lógica industrial probada desde hace varios años: cerrar las superficies secundarias, concentrar los flujos en grandes flagships e integrar cada punto de venta físico en el canal digital. Entre 2018 y 2025, el grupo ha reducido su parque de tiendas en aproximadamente un 27 %, mientras aumenta su beneficio neto.
Umbral de superficie y modelo flagship: el filtro que Inditex aplica a su red
La dirección de Inditex ha establecido un umbral de superficie de alrededor de 4 000 m² para sus nuevas tiendas Zara. Este umbral no es arbitrario: corresponde al formato necesario para integrar zonas de recogida rápida de pedidos en línea, cajas automáticas y espacios de devoluciones asistidas.
El flagship reabierto en Almere, Países Bajos, ilustra esta lógica. Con 4 900 m² de superficie, casi tres veces la antigua tienda, concentra todos los servicios omnicanales en un solo lugar. El modelo se replica en Corea del Sur, donde Zara ha reubicado su flagship de Gangnam para convertirlo en un laboratorio retail a escala mundial.
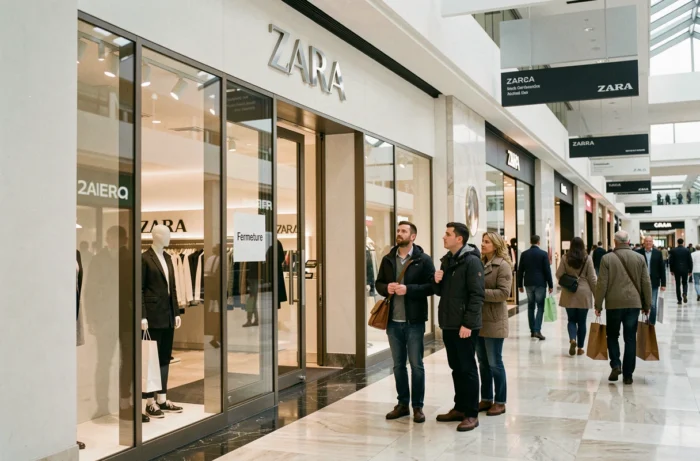
En España, Inditex ha cerrado 136 tiendas en un año. Observamos la misma dinámica en Francia: los puntos de venta del Ruban Bleu en Saint-Nazaire (Zara, Bershka, Pull and Bear, Stradivarius) han sido cerrados porque no cumplían con los criterios de superficie y rentabilidad del nuevo modelo. Como señalaban las noticias sobre Tiffany and Co, esta ola de cierres afecta a ciudades enteras, no a enseñas aisladas.
Cierre de Zara en Francia: las ciudades medianas ante el desentendimiento de Inditex
El caso de Saint-Nazaire es sintomático pero no único. El cierre simultáneo de cuatro enseñas de Inditex en un mismo centro comercial revela un retiro coordinado, no una serie de decisiones independientes. El grupo denuncia los contratos de arrendamiento, libera las superficies y redirige las inversiones hacia las metrópolis.
David Samzun, alcalde de Saint-Nazaire, ha denunciado públicamente el desprecio del grupo hacia sus empleados y clientes, recordando las inversiones públicas realizadas para remodelar el centro de la ciudad. La respuesta de Inditex ha sido clara: el grupo se centra en tiendas más grandes, basadas en un concepto diferente.
Lo que pierden concretamente los centros comerciales de tamaño intermedio
Una tienda Zara genera un flujo de visitantes que beneficia a toda una galería comercial. Cuando cuatro enseñas del mismo grupo cierran simultáneamente, el efecto sobre la afluencia es multiplicador. Los comercios vecinos pierden parte de su clientela de paso, y el propietario del centro debe volver a alquilar superficies en un mercado de alquiler ya bajo presión.
Los empleados, por su parte, enfrentan reubicaciones internas a menudo poco realistas. Que se les ofrezca un puesto en un flagship situado a cientos de kilómetros no es una solución para un empleado arraigado localmente.
Resultados financieros de Inditex: menos tiendas, más beneficios
La estrategia funciona desde el punto de vista accionarial. Inditex ha aumentado sus beneficios mientras reduce su parque físico, un esquema que pocos distribuidores textiles logran reproducir. El grupo ha duplicado a sus competidores directos H&M y Gap en términos de rendimiento financiero, incluso cuando el sector de la confección atraviesa una crisis estructural.
Tres palancas explican esta rentabilidad aumentada a pesar de los cierres:
- La concentración en ubicaciones prime reduce los alquileres improductivos y aumenta la facturación por metro cuadrado.
- La integración omnicanal (click and collect, devoluciones en tienda) transforma cada flagship en un hub logístico local, lo que disminuye los costos de entrega de última milla.
- La reducción del número de puntos de venta simplifica la gestión de inventarios y limita los productos no vendidos, un coste importante en la moda rápida.
Este modelo tiene un punto ciego: supone que los clientes de las ciudades medianas se trasladan naturalmente hacia el e-commerce o se desplazan hacia las metrópolis. Nada garantiza que esta hipótesis se verifique a largo plazo, especialmente en un contexto donde el costo de las devoluciones en línea afecta el margen del canal digital.
Impacto en la moda y el comercio del centro de la ciudad en Francia
El retiro de Inditex de las ciudades medianas acelera un fenómeno ya documentado: la descomposición comercial de los centros urbanos intermedios. Zara desempeñaba un papel de enseña locomotora comparable al de un hipermercado en la periferia. Su partida deja un vacío que las enseñas independientes o las marcas de nicho tienen dificultades para llenar, por falta del mismo poder de atracción.
Una señal para todo el prêt-à-porter
Otros grupos textiles observan la trayectoria de Inditex. Si el modelo “menos tiendas, más grandes, más digitalizadas” sigue produciendo resultados financieros superiores, podemos anticipar decisiones similares en enseñas como H&M o Mango. La red territorial del prêt-à-porter francés podría contraerse significativamente en los próximos años.
Para los consumidores de las zonas afectadas, el cambio hacia la compra en línea no es neutro. La prueba de ropa desaparece, las devoluciones aumentan y la experiencia de compra se estandariza. Los municipios, por su parte, pierden tanto en impuestos sobre la propiedad, empleos locales como un factor de atractivo de su centro urbano.
El caso Inditex plantea una pregunta que el sector evita: ¿puede la rentabilidad por metro cuadrado seguir siendo el único criterio para mantener una tienda, cuando las externalidades sociales y urbanas del retiro no figuran en ningún balance contable? Las entidades locales, por ahora, no tienen ningún recurso legal para impedir estas salidas. Y los consumidores, ellos, votan con su tarjeta bancaria, a menudo en la propia aplicación de Zara.